Private Krankenversicherung (PKV) – Vergleich
Die private Krankenversicherung ist eine Krankenvollversicherung, sie wird von mehr als 40 privatwirtschaftlichen Versicherungen angeboten. In Deutschland sind rund 9 Millionen Menschen privat versichert, denn das PKV-System bietet eine Menge Vorteile. Die private Krankenversicherung – für wen ist sie sinnvoll und für welche Berufsgruppen lohnt sie sich besonders? Leistungsunterschiede zwischen den Anbietern sowie tausende Tarife und Tarifkombinationen machen einen Vergleich wertvoll, um so den besten Versicherungsschutz zu erhalten.
Kurz und knapp – Das Wichtigste zur PKV
Vorteile
- Kürzere Wartezeiten
- Leistungsgarantie
- individuelle Tarifgestaltung
- Beiträge einkommensunabhängig
Nachteile
- Familien: Jeder mit eigenem Vertrag
- keine Rückkehr in GKV über 55 Jahre
- Kuren: Kostenübernahme tarifabhängig
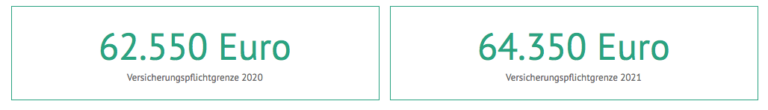
- Für Beamte, Selbstständige und Studenten geeignet sowie für Arbeitnehmer mit einem Einkommen über 62.550 Euro (2020) im Jahr (2021: 64.350 Euro)
- Die Beitragshöhe variiert je nach Leistungen sowie Alter, Beruf und Gesundheitszustand des Versicherungsnehmers
Merkmale |
PKV |
|---|---|
|
Beitragsrückerstattungen |
|
|
Beitragsanpassungen |
|
|
keine Beitragsgarantie |
|
|
Vorkasse mit Kostenerstattung |
|
|
Altersrückstellungen |
|
|
Gesundheitsprüfung |
|
Private Krankenversicherung – Kosten und Leistungen vergleichen
Der Gesetzgeber hat eine Krankenversicherungspflicht mit Beginn des Jahres 2009 festgeschrieben. Aber die meisten Menschen haben recht konkrete Vorstellungen, wie sie ihre Gesundheit am besten schützen wollen. Während die gesetzliche Krankenversicherung (GKV) dabei wenig Spielraum lässt, haben privat Krankenversicherte hier einen klaren Vorteil: Vor allem die Leistungen und der Versicherungsumfang bestimmen neben Beruf, Alter und Gesundheitszustand, wie viel die eigene gesundheitliche Absicherung letztlich kostet.
Als Faustregel gilt im Allgemeinen: Je jünger und gesünder, desto geringer ist der Beitrag in der privaten Krankenversicherung.
Was kostet die private Krankenversicherung?
Zunächst muss entschieden werden, welche Art Tarif man wählen möchte: Die PKV bietet mehrere Tarifvarianten und Tarifklassen, die sich häufig in den Leistungen und damit im Preis unterscheiden. Neben den Kompakttarifen, deren Leistungsspektrum vorgegeben ist, stehen auch Modultarife zur Verfügung. Einzelne Bausteine lassen sich ganz individuell und nach den persönlichen Wünschen zusammensetzen. Der Preisunterschied zwischen den Tarifen und Personengruppen kann mehrere Hundert Euro betragen. Die verschiedenen Angebote miteinander zu vergleichen ist daher sehr sinnvoll, um sich das beste Preis-Leistungs-Verhältnis zu sichern.
- Einsteigertarife
- bieten Privatpatient-Status zu einem deutlich günstigeren Preis, mit guten Leistungen auf mindestens GKV-Niveau
- Meist entfällt die Altersrückstellung, aber der Selbstbehalt ist höher
- Betrag für Selbständige schon ab etwa 200 Euro, für Angestellte sogar ab knapp 150 Euro(Eigenanteil); Tarife für Beamte entsprechen eher Komfort- und Premiumtarifen
- Komfortarife
- bieten umfangreiche Leistungen zu einem oft sehr guten Preis-Leistungsverhältnis
- Preis-Unterschiede häufig durch Abweichungen bei der Höhe der Selbstbeteiligungen oder Erstattungen für weitere Leistungen
- Beitrag für Selbständige schon ab ca. 265 Euro; für Angestellte ab knapp 150 Euro; für Beamtenanwärter ab knapp 60 Euro; Beamte ab etwa 150 Euro
- Premiumtarife
- bieten die beste medizinische Behandlung und decken die Leistungen am umfangreichsten ab, die Preisspanne ist sehr hoch
- Kosten für Selbständige: ab etwa 500 Euro PKV-Beitrag; Angestellte: knapp 250 Euro Eigenanteil
- Beamtenanwärter und Beamte zahlen, je nach Beihilfe-Zuschuss ab etwa 65 Euro bzw. 170 Euro
- Beitragsentlastungstarife
- sollen Beitragssteigerungen im Alter entgegenwirken; mit Überschussbeteiligung
- konstante Beitragsentlastung: fester Betrag; Inflation & Kostenanstieg bleiben außer acht
- dynamische: frei wählbare Summe mit festgelegten Jahresintervallen zur Erhöhung; Ausgleich von Inflation & Beitragssteigerung
Die Beitragshöhe in der PKV orientiert sich neben den Leistungen auch am Alter. So kann der Arbeitnehmeranteil für einen 30 Jahre alten privatversicherten Arbeitnehmer, je nach Anbieter und Tarif, zwischen knapp 150 bis etwa 350 EUR liegen. Bei einem älteren Arbeitnehmer ab 50 Jahren wird der Eigenanteil der PKV-Kosten schon deutlich höher liegen. In diesem Alter ist eine Preisspanne zwischen knapp 300 bis circa 650 EUR oder sogar darüber möglich.*
*Bei den Preisbeispielen handelt es sich um Anfragen bei den Versicherern für gesunde Musterkunden im jeweils angegebenen Alter ohne Vorerkrankungen. Der Preis kann für einzelne PKV-Versicherte davon abweichen. Angefragt wurden: Allianz, Axa, Barmenia, Debeka, DKV, Central und Signal Iduna
Die wichtigsten Leistungen in der Privatversicherung
Die Leistungen in der PKV sollen einen grundlegenden Gesundheitsschutz gewährleisten. Die Versorgung von Privatpatienten geht in vielen Fällen allerdings weit darüber hinaus: kürzere Wartezeiten, schnellere Terminvergabe bei Fachärzten, modernste medizinische Behandlungen vom Chefarzt oder eine Unterbringung im Ein- oder Zweibettzimmer sind häufig Bestandteil eines guten PKV-Tarifs. Allerdings variieren die Leistungen je nach Anbieter und standardmäßigem Tarif. Dementsprechend deutlich kann sich der Leistungsumfang im Vergleich zu der gesetzlichen Krankenversicherung unterscheiden. Zu den wichtigsten Leistungen für eine gute Gesundheitsversorgung gehören:
Wie berechnen sich PKV-Tarife?
Während es in der gesetzlichen Krankenversicherung festgesetzte Beiträge gibt, die sich lediglich im Zusatzbeitrag der Kassen minimal unterscheiden, setzen sich PKV-Tarife unter anderen anhand folgender Kriterien zusammen:
- Alter
- Beruf/ Berufsgruppe
- individuelle Leistungen
- Gesundheitszustand
- Selbstbehalt
PKV Beitrag für Rentner – Wie sich die Kosten senken lassen
- Selbstbehalt prüfen
- Leistungen prüfen
- Tarifwechsel erwägen
PKV-Tarife für finanzielle Notlagen
Standardtarif-versichert vor 2009 |
Basitarif-versichert ab 2009 |
Notlagentrarif |
|---|---|---|
|
Dabei handelt es sich um einen Sozialtarif, der von allen PKV-Unternehmen angeboten werden muss. Wer nur über ein geringes Einkommen verfügt, hat die Option diesen Tarif zu wählen – wenn er mindestens zehn Jahre in der PKV versichert ist und bereits vor 2009 eintrat. Mehr zum Standardtarif |
Der Private Krankenversicherung Vergleich – Warum er sich lohnt
Es gibt über 40 Versicherungsunternehmen (Liste), die als Mitglieder im PKV-Verband organisiert sind. Wer sich für eine private Krankenkasse interessiert, sieht sich einer unglaublich großen Auswahl an Tarifen und Tarifoptionen gegenüber. Die Angebote verschiedener Anbieter und deren Tarifvarianten zu vergleichen, ist daher dringend geboten. Dabei selbstständig und ohne fachkundige Beratung eine Entscheidung treffen zu wollen, ist nahezu unmöglich. Zur Unterstützung ist ein PKV-Vergleich sinnvoll, der von Profis begleitet wird.
Erste Anhaltspunkte für eigene Erkundungen kann dabei der Blick auf aktuelle PKV Test liefern. Hier erhalten Anbieter und auch deren Tarife entsprechende Bewertungen, die eine grobe Aussage zur Qualität eines Privatversicherers, einzelner Tarife oder Tarifkombinationen treffen kann. Die persönliche Sichtweise sollte jedoch vor allem das gewünschte Leistungsspektrum und den monatlichen Beitrag einbeziehen, da diese dauerhaft den Tarif und damit die Beitragskosten in der PKV bestimmen. Folgende Aspekte spielen häufig eine Rolle bei der Bewertung der PKV-Tarife durch Fachleute:
PKV-Unternehmen
- Finanzielle Stärke
- Bilanz am Finanzmarkt
- Stabilität der Beiträge
- Kosten der Verwaltung
Tarife & Tarifkombinationen
- Höhe des Beitrags
- Umfang der Leistungen
- Bedingungen des Vertrages
- Verhältnis von Preis zu Leistung
Testinstitute & Ratingagenturen
Bekannte Verbraucherschützer betonen ebenso wie gute private Krankenversicherer, wie wichtig ein Vergleich der Versicherungen ist, die für einen längeren Zeitraum abgeschlossen werden. Dies trifft auf die Private Krankenversicherung besonders zu, da sie den Kunden sogar ein ganzes Leben lang begleiten soll. Aus diesem Grund ist ein Versicherungsvergleich unabdingbar!
„[…] Besonders bei der Krankenversicherung spielen aber auch viele weitere Kriterien bei der Auswahl eines privaten Krankenversicherers und geeigneter Tarife eine relevante Rolle. Dies sind zum Beispiel die Beitragsentwicklung, Tarifkontinuität – sprich wie viele Tarife hat der Versicherer auf den Markt gebracht – sowie sein Verhalten […] bei der Leistungsregulierung.”
Aus Bund-der-Versicherten-Broschüre „Gut versichert in der privaten Krankenversicherung“ von Februar 2019; online abgerufen am 30.09.2019
Vergleichen: Mit Beitragsvergleich und Tarifvergleich in die Privatversicherung
Günstiger Beitrag oder bester Tarif? Der Weg in die PKV wird beeinflusst durch die persönlichen Wünsche und finanziellen Möglichkeiten. Beim Vergleich der privaten Krankenversicherungen sollten folgende Gesichtspunkte beachtet werden:
- Das Risiko wird anhand von Faktoren wie dem Eintrittsalter oder der individuellen Invaliditäts- und Krankheitsgefahr bemessen. Manche Versicherer schließen bestimmte Vorerkrankungen vollständig aus, während andere noch eine Gesundheitsprüfung zulassen. Häufig wird dann ein Risikozuschlag erhoben, dessen Höhe von der Erkrankung und dem Risiko von Folgeerkrankungen abhängt.
- Es gibt tausende von Tarifen und Tarifkombinationen und die Tarif-Bedingungen können stark voneinander abweichen. Einige PKV-Anbieter bieten für bestimmte Berufsgruppen gar keine Tarife an, andere versichern ausschließlich Beamte.
- Für einen Laien ist der Tarifdschungel kaum durchschaubar. Eine fachliche Beratung ist daher unbedingt anzuraten. Allerdings sollte sich jeder gut auf das Beratungsgespräch vorbereiten und schon im Vorfeld über die gewünschten Leistungen Gedanken machen.
Mehr zur PKV erfahren?
Unsere Leser fragen – wir antworten: Die beliebtesten FAQ
- Ab wann bzw. bis zu welchem Alter ist die PKV sinnvoll?
- Wann kann man sih privat versichern lassen?
- Was kostet eine private Krankenversicherung?
- Was ist die Beitragsbemessungsgrenze?
- Wie kann man die private Krankenversicherung von den Steuern absetzen?
- Für wen lohnt sich eine private Krankenversicherung besonders?
- Können auch Kinder privat mitversichert werden?
- Wie können Rentner aus der PKV austreten?
- Wann kann ich meine Krankenkasse wechseln?
Hilfe: Checklisten (PDF) zum Download
- Entscheidungshilfe PKV oder GKV
- Kriterien für die PKV
- Kosten senken bei Beitragserhöhung
- PKV richtig wechseln
- PKV-Tarifwechsel: Für wen er lohnt
Weitere Tipps der Redaktion
- Zahnzusatzversicherung
- Krankentagegeldversicherung
- Krankenzusatzversicherung
- Pflegezusatzversicherung
Wer kann sich privat krankenversichern?
Private Krankenversicherung Voraussetzungen – Wann man in die Private kann
Bei einer privaten Krankenversicherung handelt es sich um eine Versicherung auf freiwilliger Basis. Jede beschäftigte Person kann sich privat versichern, sofern die Regelungen für die freiwillige Krankenversicherung auf sie zutreffen. Dazu gehören beispielsweise Beamte, Selbständige und Studenten. Auch Angestellte haben die Möglichkeit, in die private Krankenversicherung einzutreten. Hierbei muss jedoch das gesamte Bruttoeinkommen innerhalb eines Jahres oberhalb der Jahresarbeitsentgeltgrenze (JAEG) liegen, die jährlich neu ermittelt wird und 2020 bei 62.550,00 Euro liegt. Im Jahr 2021 soll die Grenze weiter ansteigen auf voraussichtlich 64.350,00 Euro.
Die JAEG ist nicht zu verwechseln mit der Beitragsbemessungsgrenze, die für die Berechnung des Krankenkassenbeitrags in der gesetzlichen Krankenversicherung von Bedeutung ist.
Voraussetzungen & individuelle Vorteile nach Berufsgruppen
- Beamte
- Selbstständige
- Angestellte
- Studenten
Beamte können sich ohne große Voraussetzungen und unabhängig vom Verdienst versichern lassen. Darüber hinaus haben sie in vielen Fällen Anspruch auf Beihilfe vom Dienstherren. Dieser übernimmt zwischen 50-80% der Aufwendungen, sodass sich die Beitragskosten für Beamte erheblich reduzieren.
Vorteile für Beamte:
- Beihilfe-Berechtigung zwischen 50 bis 80% für Versicherte und deren nicht berufstätige Familienangehörige
- Für Ehepartner und Kinder ist durch diesen staatlichen Zuschuss in der PKV gesorgt
- Beamte oder Beamtenanwärter benötigen zur vollständigen Absicherung lediglich eine sogenannte Restkostenversicherung
TIPP für Angestellte und Studenten
Wer seine gesetzliche Krankenversicherung für einen Wechsel in die PKV kündigen möchte, kann dieses immer zum Ende eines Monats tun. Zum ersten Semester eines Studiums oder bei Arbeitgeberwechsel gilt das Beginndatum.
Wer kann sich privat krankenversichern?
Private Krankenversicherung: Kündigung oder Wechsel?
Ob Unzufriedenheit mit dem Leistungspaket oder drastische Beitragserhöhungen – es gibt verschiedene Gründe, eine private Krankenversicherung wechseln oder sogar kündigen zu wollen. Hierbei sollten Versicherte sich besonders gut informieren, denn nicht immer ist ein Wechsel vorteilhaft. Vor allem im Bezug auf die Altersrückstellungen haben Verbraucher das Nachsehen und müssen mit Verlusten rechnen. Wer seine PKV dennoch kündigen möchte, sollte dies fristgerecht tun, um Probleme mit der Krankenversicherung zu vermeiden. In manchen Fällen ist auch eine außerordentliche Kündigung möglich, Versicherungsnehmer sollten bereits im Vorfeld prüfen, ob sie die nötigen Bedingungen erfüllen.
Tarifwechsel in der PKV |
PKV-Anbieterwechsel |
Von der PKV zurück in die GKV |
|---|---|---|
|
Dabei handelt es sich um einen Sozialtarif, der von allen PKV-Unternehmen angeboten werden muss. Wer nur über ein geringes Einkommen verfügt, hat die Option diesen Tarif zu wählen – wenn er mindestens zehn Jahre in der PKV versichert ist und bereits vor 2009 eintrat. Mehr zum Standardtarif |
Fristen in der PKV für Wechsel und Kündigung
Für die Kündigung einer privaten Krankenversicherung gibt es nicht nur verschiedene Gründe, sondern es sind auch bestimmte Fristen einzuhalten. Die Bedingungen und Unterschiede für eine reguläre – also ordentliche Kündigung – im Gegensatz zu einer außerordentlichen Vertragsbeendigung, auch Sonderkündigung genannt, werden im Folgenden erklärt:
Ordentliche Kündigung vs. Sonderkündigung
- Ordentliche Kündigung
Eine PKV ist in der Regel zum Ablauf des Kalenderjahres oder Versicherungsjahres nach 18 Monaten mit einer 3 Monats-Frist kündbar (§ 178h, 1 VVG). Dabei muss die Mindestvetragslaufzeit beachtet werden. Mehr auf PKV Kündigung
- Sonderkündigung
Versicherte haben laut Sonderkündigungsrecht (§205 VVG) die Möglichkeit, außerordentlich zu kündigen. Damit dieses Recht jedoch greift, müssen bestimmte Voraussetzungen erfüllt sein. Die Gründe und mehr sind zu erfahren auf PKV-Kündigung.
TIPP: Bei Beitragserhöhung kündigen
Im Falle von Beitragserhöhungen oder Änderung der Leistungen darf ebenfalls außerordentlich 2 Monate nach Bekanntgabe des neuen Beitrags gekündigt werden!
Mehr Informationen zur PKV:
Liste Private Krankenversicherungen – Übersicht Anbieter
Diese Liste herunterladen
Liste der gesetzlichen Kassen (GKV)
Anbieter im Überblick PDF 275 kB
Liste der privaten Kassen (PKV)
Anbieter im Überblick PDF 178 kB
Weiterführende Themen
- Krankenversicherung Deutschland
- Private Krankenversicherung Vergleich
- Private Pflegeversicherung Vergleich
- Krankenzusatzversicherung Vergleich
- Zahnzusatzversicherung Test